
 Available in US
- Die Rechtslage der Sportwettsteuer in Deutschland
- Wie Anbieter die Steuer weitergeben – drei Modelle
- Beispielrechnung: Auszahlung bei 100 € Einsatz zu Quote 2,00
- GGL-Whitelist: Woran man eine deutsche Erlaubnis erkennt
- Spielerschutz und Limits: Was unabhängig von der Steuer gilt
- Die zehn Anbieter im Vergleich: Wie sie mit der Wettsteuer umgehen
- Was Werbung mit „steuerfrei“ verschweigt
- Häufige Fragen zur Sportwettsteuer
Datenstand: 18.10.2026 · geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL), Stand 2. Oktober 2026.
Die Frage „Sind Wetten steuerfrei?“ hat in Deutschland eine klare Antwort, die gleichzeitig die Quelle fast jeder Werbeverwirrung ist. Die Sportwettsteuer fällt an, und sie fällt auf jede einzelne Wette an. Sie wird nur nicht vom Spielenden gezahlt. Das Rennwett- und Lotteriegesetz (RennwLottG) weist die 5,3 % dem Veranstalter zu, also dem Wettanbieter. Was Anbieter mit dieser Belastung machen, ob sie den Einsatz kürzen, die Quote senken oder den Gewinn schmälern, ist deren eigene Entscheidung. „Steuerfrei wetten“ als Slogan bedeutet in der Praxis also nie: keine Steuer. Es bedeutet: der Anbieter trägt sie, und er sucht sich einen anderen Hebel, um das Geld wieder einzuspielen. Dieser Unterschied zwischen der gesetzlichen Lage und dem, was Werbung suggeriert, ist der rote Faden durch die folgenden Abschnitte.
Die Rechtslage der Sportwettsteuer in Deutschland
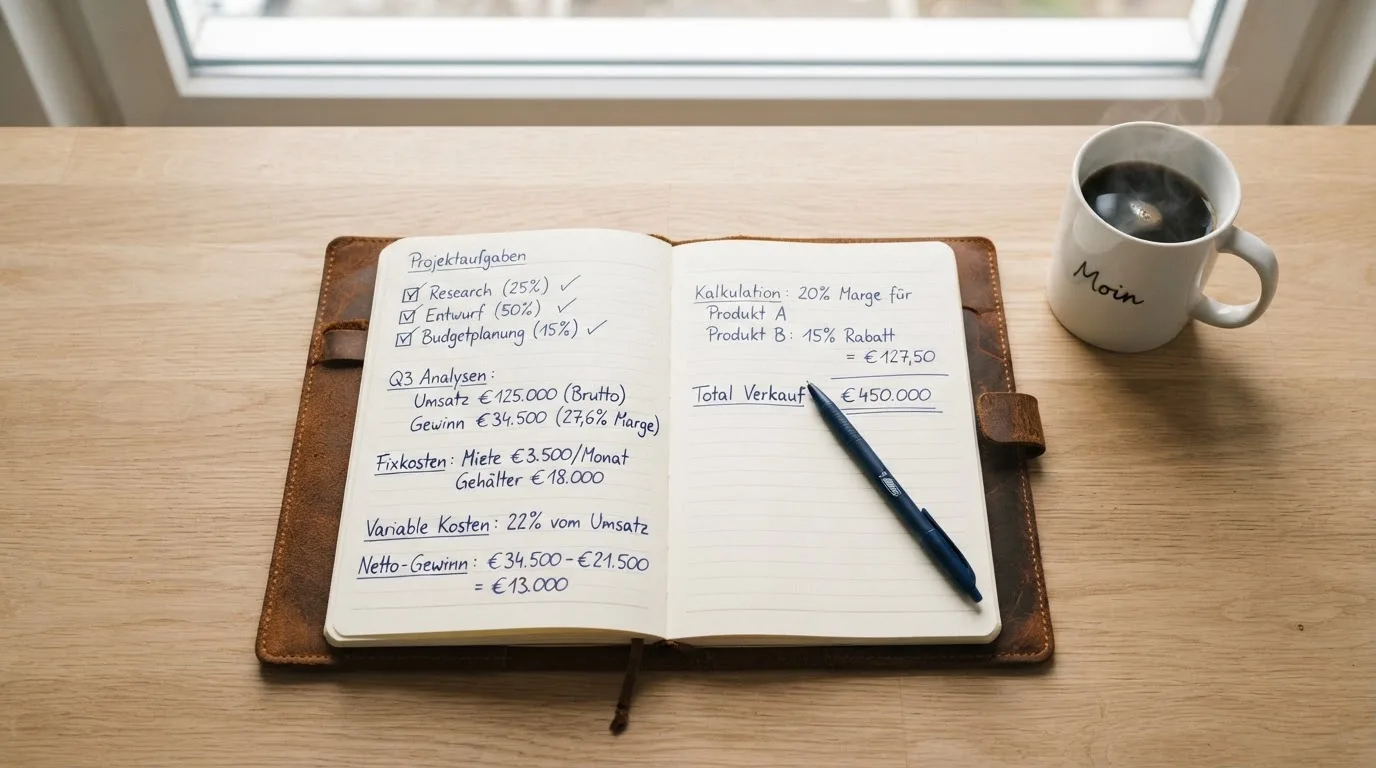
Seit dem 1. Juli 2012 wird in Deutschland die Sportwettsteuer erhoben. Sie bemisst sich nach den §§ 16–25 RennwLottG und beträgt 5,3 % der Bemessungsgrundlage, die das Gesetz in § 17 als „Einsatz abzüglich der Wettsteuer“ definiert. Aus 100 €, die ein Spieler einzahlt, ergibt sich rechnerisch ein steuerpflichtiger Einsatz von rund 94,97 €, denn 5,3 % dieses Einsatzes sollen die 5,3 € Steuer ergeben. Praktisch bedeutet das: Die effektive Belastung der eingezahlten 100 € liegt bei 5,03 %. Die Steuer ist eine indirekte Steuer auf den Wettumsatz. Sie wird vom Veranstalter – nicht vom Spielenden – an das Finanzamt abgeführt, § 19 RennwLottG.
Wer schuldet die Steuer
Schuldner der Sportwettsteuer ist der Veranstalter, also der Buchmacher, der die Wette anbietet und die Quoten festlegt. Der Spielende hat gegenüber dem Finanzamt keine Steuerschuld aus der Wette selbst, solange er nicht gewerblich tippt oder andere Einkünfte aus Glücksspiel erzielt, die die Einkommensteuer betreffen. Genau das eröffnet Wettanbietern den Spielraum, mit „steuerfrei“ zu werben, ohne dass der Slogan eine gesetzliche Grundlage hätte: Sie tragen die gesetzlich ohnehin ihnen zugewiesene Last und inszenieren das als Entgegenkommen. Für den Spielenden heißt das: Entscheidend ist nicht, ob die Steuer „anfällt“ – sie fällt immer an, wenn er bei einem GGL-lizenzierten Anbieter wettet. Entscheidend ist, an welcher Stelle der Anbieter sie auf seinem Weg durch den Wettschein wieder einsammelt.
Wohin die Steuereinnahmen fließen
Nach der Erhebung 2023 des Statistischen Bundesamts beliefen sich die Steuereinnahmen aus Sportwetten in Deutschland auf 409 Millionen Euro – ein Rückgang um 5,2 % gegenüber dem Vorjahr, aber 116,8 % mehr als zehn Jahre zuvor. Die gesamten Steuereinnahmen aus Glücksspiel summierten sich 2023 auf rund 2,48 Milliarden Euro; die Lotteriesteuer stellte mit etwa 1,77 Milliarden Euro den größten Anteil. Die Sportwettsteuer ist also ein nennenswerter, aber nicht der dominante Posten im Glücksspielsteueraufkommen. Für die Spielenden hat das nur insofern Bedeutung, als die Einnahmen den fiskalischen Druck auf die Branche erklären, der über die Frage „Wer trägt die 5,3 %?“ entscheidet.
Wie Anbieter die Steuer weitergeben – drei Modelle
Die Werbung mit „0 % Wettsteuer“ verschleiert, dass Anbieter zwischen drei Hebeln wählen, an denen sie die Steuerlast auffangen können. Welcher Hebel genutzt wird, entscheidet darüber, was der Spielende am Ende tatsächlich bekommt.
Abzug vom Einsatz
Bei diesem Modell wird der Wetteinsatz gekürzt: Wer 100 € einzahlt, von denen der Anbieter 5,3 % einbehält, platziert faktisch nur eine 94,97-€-Wette. Die Quote bleibt nominal, der Reingewinn fällt aber entsprechend kleiner aus. Wettarena beschreibt in seinen spielrelevanten Informationen explizit, dass der Einsatz eine gesondert ausgewiesene Steuer (5,3 % des Spieleinsatzes abzüglich der Steuer, entsprechend rund 5 % des eingezahlten Betrags) enthält. Für den Spielenden heißt das: Er sieht den Bruttoeinsatz auf dem Wettschein, der eigentliche Wettwert liegt darunter.
Abzug vom Gewinn
Hier bleibt der Einsatz unangetastet, der Anbieter schneidet aber im Gewinnfall in den Bruttogewinn. Sportingbet formuliert das in den Wettregeln so: „5% des Wetteinsatzes“ nach § 17 RennwLottG, im Gewinnfall behält das Unternehmen 5 % des Bruttogewinns (Einsatz × Quote) vom Gewinn ein. Aus einer Wette zu Quote 2,00 auf 100 € Einsatz (Bruttogewinn 100 €) würden also 5 € abgezogen; ausgezahlt werden 195 €. Der Effekt ist identisch mit dem Quotenabschlag, aber für den Spielenden weniger sichtbar, weil der Wettschein vor der Auszahlung keinen Hinweis zeigt.
Quotenabschlag (Reduktion der Auszahlungsquote)
Beim dritten Modell bleibt der Einsatz komplett beim Spielenden, der Anbieter senkt aber die Quote. Interwetten wendet dieses Vorgehen an: Die Steuer wird nach Abschnitt G.8 der AGB vom Unternehmen getragen, zum Ausgleich wird bei Wetten ein Quotenabschlag in Höhe von 5,3 % vorgenommen. Aus einer Quote von 2,00 wird intern 1,894; der Bruttogewinn sinkt um 5,3 %, der Einsatz bleibt unangetastet. Auch im Gewinnfall reduziert sich die Auszahlungsquote und damit der Wettgewinn um 5,3 % – mit Ausnahme von Cash-Out-Gewinnen, die Interwetten ausdrücklich ausnimmt.
Sonderfall: vollständige Übernahme
Einige Anbieter wählen eine vierte Variante, die in der Werbung als „0 % Wettsteuer“ auftaucht: Sie tragen die Steuer, ohne den Einsatz, den Gewinn oder die sichtbare Quote zu kürzen – aber sie finanzieren die Steuerlast über die normalen Marktmargen, also über den ohnehin eingepreisten Buchmachervorteil. Tipwin gibt in seinem FAQ-Bereich an, dass die Steuerkosten bei Ein- und Auszahlungen übernommen werden, sodass der Betrag dem Kundenkonto vollständig gutgeschrieben wird. Winamax bewirbt „0% Wettsteuer und die besten Quoten“ und verweist zur Begründung auf eine Odoxa-Studie zu 2.967 Spielen aus Fußball, Tennis und Handball (1. April bis 30. August 2025), in der Winamax bei 45 % der untersuchten Quoten auf Platz eins lag. ODDSET schreibt, weder Einsatz noch Gewinn würden mit einem Steuerabzug belegt; Gewinne würden auf den kompletten Einsatz ohne jeden Abzug ausgezahlt. Die Frage, was diese Anbieter wirklich unter „steuerfrei“ verstehen, entscheidet sich also am Quotenvergleich: Wer ohne sichtbaren Abschlag wirbt, muss dies über niedrigere Auszahlungsquoten querfinanzieren oder über die Geschäftsstruktur als Ganzes tragen.
Beispielrechnung: Auszahlung bei 100 € Einsatz zu Quote 2,00
Wie sich die Steuer auf eine konkrete Wette auswirkt, zeigt eine Beispielrechnung. Annahme: Ein Spielender setzt 100 € auf eine Wette zu Quote 2,00 – ein Beispielwert, keine zitierte Preisnotierung. Die Bruttorendite vor Steuer beträgt 200 € (100 € Einsatz × 2,00), der Bruttogewinn vor Steuer 100 €.
- Anbieter mit Abzug vom Gewinn (Sportingbet-Modell): 5 % des Bruttogewinns werden einbehalten. Auszahlung: 195 € (100 € Einsatz + 95 € Nettogewinn). Effektive Belastung: 5 €.
- Anbieter mit Quotenabschlag (Interwetten-Modell): Die Auszahlungsquote wird um 5,3 % reduziert, der Einsatz bleibt vollständig. Auszahlung: 194,70 € (100 € Einsatz + 94,70 € Nettogewinn). Effektive Belastung: 5,30 €.
- Anbieter mit Abzug vom Einsatz (Wettarena-Modell): Der Einsatz enthält 5,3 % Steuer; aus 100 € Bruttoeinzahlung wird eine Wette über 94,97 € zu Quote 2,00. Auszahlung im Gewinnfall: 189,94 €. Effektive Belastung: 10,06 € (5,30 € Steuer + 4,70 € entgangener Gewinn, weil der Einsatz um die Steuer geschrumpft ist).
- Anbieter mit vollständiger Übernahme (Tipwin/Winamax/ODDSET-Modell): Einsatz und Auszahlungsquote bleiben nominell unverändert. Auszahlung: 200 €. Was die Steuer finanziert, schlägt sich in der normalen Buchmachermarge nieder.
Die Spanne reicht also von 189,94 € bis 200 € – etwa zehn Euro pro 100-€-Wette, je nach Modell. Wer nur auf den Slogan „0 % Wettsteuer“ schaut, sieht die Modelle nicht, die tatsächlich angewandt werden. Wer den Wettschein vor dem Klick genau liest, sieht den Posten, an dem die Belastung sitzt.
GGL-Whitelist: Woran man eine deutsche Erlaubnis erkennt
Die GGL (Gemeinsame Glücksspielbehörde der Länder) in Halle (Saale) ist die zentrale Aufsichtsbehörde für Sportwetten im Internet. Sie erteilt die bundesweite Erlaubnis nach § 9a Abs. 1 Nr. 3, § 27f Abs. 1 GlüStV und führt die Whitelist gemäß § 9 Abs. 8 GlüStV, die einzige verbindliche Liste erlaubter Anbieter. Die GGL beaufsichtigt die Anbieter und kann Bußgelder verhängen (§ 28a GlüStV). Die Steuer selbst ist dagegen Sache des Finanzamts, nicht der GGL.
Was die Whitelist zeigt
Die Whitelist-Übersicht vom 2. Oktober 2026 führt 30 Einträge – 27 Inhaber mit einer Sportwettenerlaubnis (zwei davon zusätzlich mit Pferdewetten) und drei weitere nur für Pferdewetten. Jeder Eintrag verweist auf eine Domain, und jede Domain ist eine.de-Domain. Das ist notwendig, aber nicht hinreichend: Eine.de-Domain allein beweist keine Erlaubnis. Umgekehrt ist eine fehlende.de-Domain ein starkes Indiz, dass der Anbieter keine deutsche Erlaubnis hat. Die Liste zeigt das Datum der erstmaligen Erlaubnis und – soweit vorhanden – das Datum der Folgeerlaubnis. Die erstmalige Erlaubnis läuft nach § 4c Abs. 1 GlüStV fünf Jahre; ein Enddatum führt die Whitelist bewusst nicht.
Woran ein Eintrag zu erkennen ist
Jede Whitelist-Zeile nennt die Domain, den Holder (also die Betreibergesellschaft) und die Art der Erlaubnis. Für bet365.de listet die Whitelist die Hillside (Europe) ENC mit Sitz in Ta’Xbiex, Malta. Für Leovegas.de ist die LVSports Limited eingetragen, mit Erlaubnis für Sportwetten seit dem 21. Oktober 2024. Für Sportwetten.de führt die Liste die NetX Betting Limited. Für Bet-at-home.de ist die Bet-at-home.com Internet Limited verzeichnet, mit erster Sportwettenerlaubnis seit dem 2. November 2020 und Folgeerlaubnis vom 22. Dezember 2022. Für Betano.de nennt die Whitelist die Betkick Sportsbetting Limited mit Sitz in San Giljan, Malta. Für Vbet.de ist die SCGO Limited mit Sitz in St. Julian’s, Malta verzeichnet, mit Erlaubnis seit dem 5. Dezember 2023. Für NEO.bet führt die Greenvest Betting Limited die Liste, mit erster Erlaubnis seit dem 9. Oktober 2020 und Folgeerlaubnis vom 22. Dezember 2022. Was die Whitelist nicht zeigt: einen Endtermin. Das Fehlen eines Enddatums ist also kein Hinweis auf eine auslaufende Erlaubnis.
Welche Wetten erlaubt sind
Die Whitelist-Erlaubnis deckt nicht automatisch alle Wettformen. Die GGL untersagt per § 21 Abs. 1a GlüStV Wetten auf Veranstaltungen, an denen überwiegend Minderjährige oder Amateure teilnehmen – in der GGL-Praxis zählt Fußball unterhalb der 3. Liga als Amateurbereich. Ebenfalls ausgeschlossen sind Wetten auf manipulationsanfällige Ereignisse und auf Regelverstöße oder deren Sanktionierung. Wetten auf soziale oder politische Ereignisse sind unzulässig. E-Sports: Die GGL stellt fest, dass Wetten auf E-Sports nicht möglich sind, da E-Sports nicht als Sport anerkannt ist – in Deutschland existiert keine lizenzierte E-Sports-Wette. Live-Wetten (§ 21 Abs. 4) sind während eines laufenden Spiels nur auf das Endergebnis oder auf Komponenten wie das nächste Tor oder den nächsten Satz erlaubt, nicht auf Mikroschritte wie den nächsten Punkt im Tennis oder den nächsten Korb im Basketball.
Spielerschutz und Limits: Was unabhängig von der Steuer gilt
Die Frage „steuerfrei oder nicht“ lenkt vom eigentlichen Risikofaktor ab: dem eigenen Spielverhalten. Der deutsche Regulierungsrahmen setzt deshalb Instrumente, die unabhängig von der Steuerfrage greifen.
Einzahlungslimit und LUGAS
Das gesetzliche Standardlimit liegt bei 1.000 € pro Kalendermonat, verteilt auf alle Anbieter, § 6c Abs. 1 GlüStV. Die LUGAS-Limitdatei setzt das technisch durch. Ein Anbieter darf für einen einzelnen Spieler ein höheres Limit festlegen, bis zu 10.000 €, und für höchstens ein Prozent seiner aktiven Spielenden sogar bis zu 30.000 € – aber nur bei nachweisbarer wirtschaftlicher Leistungsfähigkeit, und eine Selbsterklärung genügt nicht. Eine Senkung des Limits greift sofort, eine Anhebung erst nach sieben Tagen.
OASIS und Panikbutton
OASIS ist das bundesweite Spielersperrsystem nach §§ 8, 8a GlüStV, das bei Registrierung und Login abgefragt wird. Eine Selbstausschluss dauert mindestens drei Monate, wenn der Spieler eine Frist nennt, sonst mindestens ein Jahr. Der Panikbutton nach § 6i Abs. 3 löst eine sofortige 24-Stunden-Sperre aus. Offshore-Anbieter sind an OASIS und LUGAS nicht angeschlossen – wer dort spielt, umgeht diese Schutzmechanismen vollständig.
Verifizierung und Parallelverbot
Jeder Anbieter führt ein Konto pro Person mit vollständiger Verifizierung, § 6a GlüStV. Vor der Verifizierung darf maximal 72 Stunden lang gespielt werden, mit einem Einzahlungslimit von 100 € und ohne Auszahlungen. Parallelspiel bei mehreren Anbietern ist über die LUGAS-Aktivitätsdatei nach § 6h GlüStV ausgeschlossen. Einzahlungen müssen von einem Zahlungskonto auf den eigenen Namen stammen, § 6b Abs. 4 – anonyme Zahlungsmittel wie Kryptowährungen oder anonymes Prepaid sind bei lizenzierten Anbietern nicht zugelassen.
Die zehn Anbieter im Vergleich: Wie sie mit der Wettsteuer umgehen
Die folgende Übersicht zeigt die zehn Anbieter, die auf der GGL-Whitelist vom 2. Oktober 2026 mit einer Sportwettenerlaubnis geführt werden, zusammen mit der Art, wie sie die Steuerlast handhaben. Die Reihenfolge folgt dem § 6-Format des Plans; die Bewertung jeder Marke ergibt sich aus den folgenden Einzelabschnitten.
| Anbieter | GGL-Whitelist-Status und Erlaubnisinhaber | Sportwettenerlaubnis seit |
|---|---|---|
| Sportingbet | Whitelist-Eintrag Sportingbet.de, Inhaber Sportingbet (Deutschland) Limited | 09.10.2020 |
| LeoVegas | Whitelist-Eintrag Leovegas.de, Inhaber LVSports Limited | 21.10.2024 |
| Sportwetten.de | Whitelist-Eintrag Sportwetten.de, Inhaber NetX Betting Limited | 19.11.2020 |
| bet-at-home | Whitelist-Eintrag Bet-at-home.de, Inhaber Bet-at-home.com Internet Limited | 02.11.2020 |
| Tipwin | Whitelist-Eintrag Tipwin.de, Inhaber Tipwin Limited | 09.10.2020 |
| Winamax | Whitelist-Eintrag Winamax.de, Inhaber WINAMAX (Société anonyme) | 29.06.2021 |
| Betano | Whitelist-Eintrag Betano.de, Inhaber Betkick Sportsbetting Limited | 19.02.2021 |
| VBet | Whitelist-Eintrag Vbet.de, Inhaber SCGO Limited | 05.12.2023 |
| Betway | Whitelist-Eintrag Betway.de, Inhaber Betway Limited | 09.03.2021 |
| NEO.bet | Whitelist-Eintrag NEO.bet, Inhaber Greenvest Betting Limited | 09.10.2020 |
Sportingbet: Abzug vom Gewinn
Sportingbet ist einer der wenigen Anbieter, der das Steuerthema in seinen Wettregeln explizit benennt. Nach § 17 RennwLottG fällt eine Steuer von 5 % des Wetteinsatzes an, und im Gewinnfall behält Sportingbet 5 % des Bruttogewinns ein. Der Spieler sieht auf dem Wettschein den vollen Einsatz, die Kürzung erfolgt erst bei der Auszahlung. Das ist transparent, aber für den Spielenden unvorteilhaft: Eine Wette zu Quote 2,00 auf 100 € Einsatz zahlt 195 € statt 200 € aus, und der Effekt ist auf dem Wettschein nicht sichtbar. Für wen das Modell funktioniert: für Spieler, die ihre Wetten vorab kalkulieren und den 5 %-Abzug als festen Faktor einkalkulieren können.
LeoVegas: Frischer auf dem deutschen Markt
LeoVegas hat seine deutsche Sportwettenerlaubnis erst seit dem 21. Oktober 2024. Das ist die jüngste Erstgenehmigung im Feld der hier verglichenen Anbieter und bedeutet, dass die Spielpraxis unter deutscher Regulierung noch nicht so breit dokumentiert ist wie bei Marken mit Erlaubnis seit 2020 oder 2021. Die GGL-Listung selbst beweist, dass der Anbieter die regulatorischen Hürden genommen hat. Wie LeoVegas die Sportwettsteuer intern handhabt, geht aus den hier verfügbaren Quellen nicht hervor – eine Lücke, die Spieler vor der ersten Einzahlung durch einen Blick in die AGB selbst schließen sollten.
Sportwetten.de: Funktional, aber steuerlich nicht eindeutig
Sportwetten.de bietet ein breites Zahlungsmethodenset an: Kundenkarte, PayPal, Sofortüberweisung (Trustly), Kreditkarte (Visa/Mastercard), Banküberweisung, Skrill und Aircash, alle ohne Gebühr und mit sofortiger Bearbeitung, Mindestbetrag 10,00 € bei Trustly, Skrill und Aircash. Einzahlungen über Dritte sind nicht gestattet. Wie die Wettsteuer weitergereicht wird, geht aus den hier vorliegenden Quellen nicht eindeutig hervor. Der Anbieter ist über die NetX Betting Limited whitelisted – das bescheinigt die Erlaubnis, klärt aber nicht die Frage, an welcher Stelle des Wettscheins die 5,3 % anfallen. Auch hier hilft der Blick in die AGB vor dem Tipp.
bet-at-home: Etabliert, aber ohne steuerliche Transparenz in den Quellen
bet-at-home ist seit dem 2. November 2020 mit einer Sportwettenerlaubnis versehen, mit einer Folgeerlaubnis vom 22. Dezember 2022. Die Marke gehört zu den etablierten deutschsprachigen Anbietern. Wie bet-at-home die Steuer intern handhabt – ob über Quotenabschlag, Gewinnabzug oder Einsatzkürzung – sollte direkt in den aktuellen AGB geprüft werden. Die Whitelist-Erlaubnis sichert die Rechtmäßigkeit des Angebots; die Frage, was die „0 % Wettsteuer“-Werbung im konkreten Fall bedeutet, beantwortet nur der Blick in die AGB.
Tipwin: Vollständige Übernahme beworben
Tipwin gibt in seinem FAQ-Bereich an, dass die Steuerkosten bei Ein- und Auszahlungen übernommen werden, sodass der Betrag dem Kundenkonto vollständig gutgeschrieben wird; Gebühren für Ein- und Auszahlungen nennt der Anbieter dort nicht. Die Whitelist führt Tipwin seit dem 9. Oktober 2020, mit Folgeerlaubnissen vom 27. Dezember 2022 und 9. Januar 2024. Das Modell klingt für den Spielenden am vorteilhaftesten – aber es ist die Frage, was die Steuerübernahme im Quotenbild kostet. Wer das wissen will, vergleicht die Tipwin-Quoten auf den von ihm bevorzugten Märkten mit denen von Anbietern, die einen sichtbaren Abschlag nehmen.
Winamax: „0 % Wettsteuer“ mit Quotenverweis
Winamax bewirbt im Footer „0% Wettsteuer und die besten Quoten“ und verweist auf eine Odoxa-Studie vom 1. April bis 30. August 2025, in der Winamax bei 45 % der 2.967 untersuchten Quoten aus Fußball, Tennis und Handball auf Platz eins lag. Die Whitelist führt Winamax seit dem 29. Juni 2021. Die Werbung mit den „besten Quoten“ ist eine Aussage über Marktpreise, nicht über die Steuer selbst – sie sagt, dass Winamax auf einem nennenswerten Anteil der verglichenen Spiele die höchste Quote hatte, und verbindet das mit der Behauptung, keine Wettsteuer zu berechnen. Der Quotenvergleich bleibt Sache des Spielenden.
Betano: Malta-Struktur, deutsche Erlaubnis
Betano wird über die Betkick Sportsbetting Limited mit Sitz in San Giljan, Malta geführt. Die Whitelist listet die Marke seit dem 19. Februar 2021. Die maltesische Gesellschaftsstruktur ist unter GGL-lizenzierten Anbietern üblich und ändert nichts an der deutschen Erlaubnis. Wie Betano die Steuer intern weitergibt, lässt sich durch einen Blick in die aktuellen AGB oder auf den Wettschein klären.
VBet: Später Einstieg, deutsche Erlaubnis seit 2023
VBet ist über die SCGO Limited mit Sitz in St. Julian’s, Malta, whitelisted; die GGL verzeichnet die Sportwettenerlaubnis seit dem 5. Dezember 2023. Das ist der drittjüngste Erlaubniszeitpunkt im Feld – hinter LeoVegas (2024) und noch vor einigen etablierten Marken, die schon seit 2020 lizenziert sind. Wie VBet die Wettsteuer handhabt, geht aus den verfügbaren Quellen nicht hervor. Die späte Erlaubnis bedeutet, dass VBet das deutsche Sportwettengeschäft unter dem aktuellen Regulierungsregime aufgebaut hat; die Spielpraxis unter dieser Lizenz ist noch jung.
Betway: Skrill-spezifische Konditionen
Betway hat seine Sportwettenerlaubnis seit dem 9. März 2021. Die Mindesteinzahlung per Skrill beträgt 5 €, die Mindestauszahlung 10 €; Skrill-Auszahlungen sind gebührenfrei und werden in der Regel innerhalb von 24 Stunden freigegeben. Einzahlungen per Skrill qualifizieren bei Betway nur für die Willkommens-Freiwette, nicht für den Einzahlungsbonus – eine Einschränkung, die in der Bonusmechanik liegt, nicht in der Steuerfrage. Die Wettsteuer erscheint bei Betway im abschließenden Prüfschritt des Wettscheins als eigener Posten neben den ausgewählten Spielen und dem Wettsystem. Damit ist die Steuer bei Betway sichtbar, bevor der Spielende die Wette abschließt.
NEO.bet: Etabliert und GGL-lizenziert
NEO.bet ist seit dem 9. Oktober 2020 mit einer Sportwettenerlaubnis versehen, mit einer Folgeerlaubnis vom 22. Dezember 2022. Die Marke gehört zum älteren Drittel der hier verglichenen Anbieter. Wie NEO.bet die Wettsteuer handhabt, lässt sich durch einen Blick in die AGB oder auf den Wettschein klären. Die Whitelist-Erlaubnis steht; die Frage, an welcher Stelle des Wettscheins die 5,3 % anfallen, ist über die AGB zu klären.
Was Werbung mit „steuerfrei“ verschweigt
Die Analyse der drei Modelle zeigt, dass das Werbeversprechen „steuerfrei“ oder „0 % Wettsteuer“ in der Praxis eine von drei Aussagen sein kann. Erstens: Der Anbieter trägt die Steuer, ohne sie sichtbar weiterzugeben, und finanziert sie über die normalen Margen – das ist das ehrlichste Modell, aber es hält nur so lange, wie die Quoten konkurrenzfähig bleiben. Zweitens: Der Anbieter trägt die Steuer offiziell, gibt sie aber über einen Quotenabschlag, einen Gewinnabzug oder einen Einsatzabschlag weiter – dann ist das Werbeversprechen irreführend, weil die Belastung existiert, nur nicht auf dem Wettschein. Drittens: Der Anbieter unterscheidet zwischen Werbeaussage und Geschäftsbedingungen – die Werbung bewirbt „0 %“, die AGB regeln den tatsächlichen Hebel.
Was die Werbung nie verschweigt, aber oft in den Hintergrund rückt: Die Steuer ist eine Sache des Anbieters, nicht des Spielenden. Was den Spielenden wirklich kostet, ist nicht die Steuer, sondern die Marge des Anbieters – der Quotenschlüssel, also der Anteil der Einsätze, den ein Markt als Gewinne ausschüttet. Die 5,3 % Steuer sind ein konstanter Faktor; die Marge schwankt je nach Markt, Wettbewerbslage und Sport. Wer Quoten vergleicht, vergleicht die effektive Belastung. Wer nur auf „0 % Wettsteuer“ schaut, vergleicht Werbeversprechen.
Die BGH/EuGH-Frage: Rückforderung alter Einsätze
Ein Sonderfall, der nicht direkt die aktuelle Wettsteuer betrifft, aber die zivilrechtliche Seite der Sportwetten berührt: Der Bundesgerichtshof hat am 25. Juli 2024 (Az. I ZR 90/23) dem EuGH die Frage vorgelegt, ob die Dienstleistungsfreiheit einer Nichtigkeit von Sportwettenverträgen entgegensteht; der Kläger fordert von Tipico mehr als 3.700 € Verluste aus Sportwetten der Jahren 2013 bis 2018 zurück. Am 19. März 2026 hat der EuGH-Generalanwalt Nicholas Emiliou in seinen Schlussanträgen (Rechtssache C-530/24, Tipico) es grundsätzlich für möglich gehalten, unlizenzierte Sportwettenanbieter zur Rückzahlung verlorener Einsätze zu verpflichten – mit einer Ausnahme: Wenn Behörden zugesichert haben, die Lizenzpflicht vorerst nicht durchzusetzen. Das Urteil selbst steht noch aus. Für aktive Spieler bedeutet das: Eine Rückforderung ist keine Selbstverständlichkeit, und die Frage betrifft nur Anbieter ohne deutsche Erlaubnis, nicht die hier verglichenen GGL-Whitelist-Marken.
Warnung vor illegalen Angeboten
Die GGL hat am 17. September 2026 Verbraucherinnen und Verbraucher ausdrücklich vor der Teilnahme an illegalen Angeboten „wie etwa Platincasino“ gewarnt. Die Warnung betrifft Anbieter ohne deutsche Erlaubnis, die auf dem deutschen Markt aktiv sind. Wer dort spielt, hat keinen Zugang zu OASIS, kein LUGAS-Limit, keine Auszahlung über insolvenzgeschützte Treuhandkonten und keinen deutschen Rechtsweg im Streitfall. Die GGL-Whitelist ist deshalb nicht nur eine bürokratische Liste, sondern die operative Grenze zwischen geschütztem und ungeschütztem Spielen.
Häufige Fragen zur Sportwettsteuer
Sind Wetten und Wettgewinne steuerfrei, oder fällt die Sportwettsteuer trotzdem an?
Die Sportwettsteuer fällt auf jede Wette an, die bei einem in Deutschland lizenzierten Anbieter platziert wird. Sie wird aber vom Veranstalter geschuldet, nicht vom Spielenden. „Steuerfrei“ in der Werbung bedeutet, dass der Anbieter die Steuer trägt und sie nicht direkt vom Einsatz oder Gewinn abzieht – sie kann aber über niedrigere Quoten refinanziert werden.
Wer schuldet die Sportwettsteuer: der Wettanbieter oder der Spieler?
Schuldner ist nach § 19 RennwLottG der Veranstalter der Wette, also der Wettanbieter. Der Spielende hat aus der Wette selbst keine Steuerschuld gegenüber dem Finanzamt, solange er nicht gewerblich spielt. Die Steuer wird vom Anbieter an das Finanzamt abgeführt, nicht vom Spielenden.
Wie unterscheiden sich Abzug vom Einsatz, Quotenabschlag und Abzug vom Gewinn?
Beim Abzug vom Einsatz wird der Bruttoeinsatz um die Steuer gekürzt – aus 100 € werden faktisch 94,97 € gewettet. Beim Quotenabschlag bleibt der Einsatz voll, die Auszahlungsquote sinkt um 5,3 %. Beim Abzug vom Gewinn wird im Gewinnfall ein Prozentsatz des Bruttogewinns einbehalten. Auszahlung und tatsächliche Belastung pro 100-€-Wette unterscheiden sich je nach Modell um mehrere Euro.
Was bedeutet die Werbung mit „0 % Wettsteuer“ für die Auszahlung?
„0 % Wettsteuer“ bedeutet, dass der Anbieter auf den ersten Blick keine Steuer vom Einsatz oder Gewinn abzieht. Die Steuer wird trotzdem vom Anbieter getragen und kann sich in niedrigeren Quoten niederschlagen. Die Auszahlung im Gewinnfall hängt von der tatsächlichen Quote ab, nicht vom Werbeversprechen.
Wie berechnet sich die Auszahlung aus Einsatz und Quote, wenn der Anbieter die Steuer weitergibt?
Ohne Steuerweitergabe: Auszahlung = Einsatz × Quote. Bei einem 5 %-Abzug vom Bruttogewinn: Auszahlung = Einsatz + (Einsatz × Quote − Einsatz) × 0,95. Bei einem 5,3 %-Quotenabschlag: Auszahlung = Einsatz + Einsatz × (Quote × 0,947 − 1). Bei Einsatzabschlag: Auszahlung = (Einsatz − Steuer) × Quote. Die Spanne reicht von etwa 189,94 € bis 200 € pro 100-€-Wette zu Quote 2,00.
Woran lässt sich auf der GGL-Whitelist erkennen, ob ein Anbieter in Deutschland erlaubt ist?
Die Whitelist auf glücksspiel-behoerde.de führt alle Anbieter mit deutscher Erlaubnis, sortiert nach Domain. Jeder Eintrag nennt den Holder und die Art der Erlaubnis (Sportwetten, Pferdewetten, virtuelle Automatenspiele). Eine.de-Domain allein reicht nicht; nur ein konkreter Whitelist-Eintrag belegt die Erlaubnis. Offshore-Lizenzen aus Curaçao, Malta oder Anjouan stehen in keinem Eintrag und sind in Deutschland nicht anerkannt.
