
 Available in US
- Was eine Value-Wette rechnerisch von einer normalen Wette unterscheidet
- Rechtslage in Deutschland: was eine GGL-Erlaubnis ändert und was nicht
- Verantwortungsvolles Spielen: was die Wettmechanik mit dem Risiko macht
- Wie eine eigene Einschätzung der Gewinnwahrscheinlichkeit entsteht
- Welche Wettmärkte sich für die Suche nach Wert eignen
- Zehn lizenzierte Wettanbieter in Deutschland im Profil
- Was die Rechnung in der Praxis übrig lässt
- Häufig gestellte Fragen
Eine Value-Wette ist ein simpler Quotenkalkül: das Produkt aus Rückzahlungsquote und geschätzter Gewinnwahrscheinlichkeit liegt über eins. Das ist alles und es ist wenig zugleich, denn die Quote, die ein Buchmacher anbietet, enthält dessen Marge, und die Schätzung der Wahrscheinlichkeit bleibt eine Schätzung. Wer in Deutschland wettet, wettet unter einer der strengsten Glücksspielregulierungen Europas: Anbieter brauchen eine Erlaubnis der Gemeinsamen Glücksspielbehörde der Länder, sie stehen auf der Whitelist, sie ziehen die Wettsteuer ab oder tragen sie selbst, und das monatliche Einzahlungslimit gilt quer durch alle Anbieter. Die Rechnung grenzt Value gegen die Marge des Marktes ab, schildert die Rechtslage für 2026 und ordnet zehn lizenzierte Wettanbieter nach den Konditionen ein, die für die Suche nach Wert tatsächlich zählen.
Stand: 18.10.2026 · Geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL).
Was eine Value-Wette rechnerisch von einer normalen Wette unterscheidet
Die Formel und ihre Bestandteile
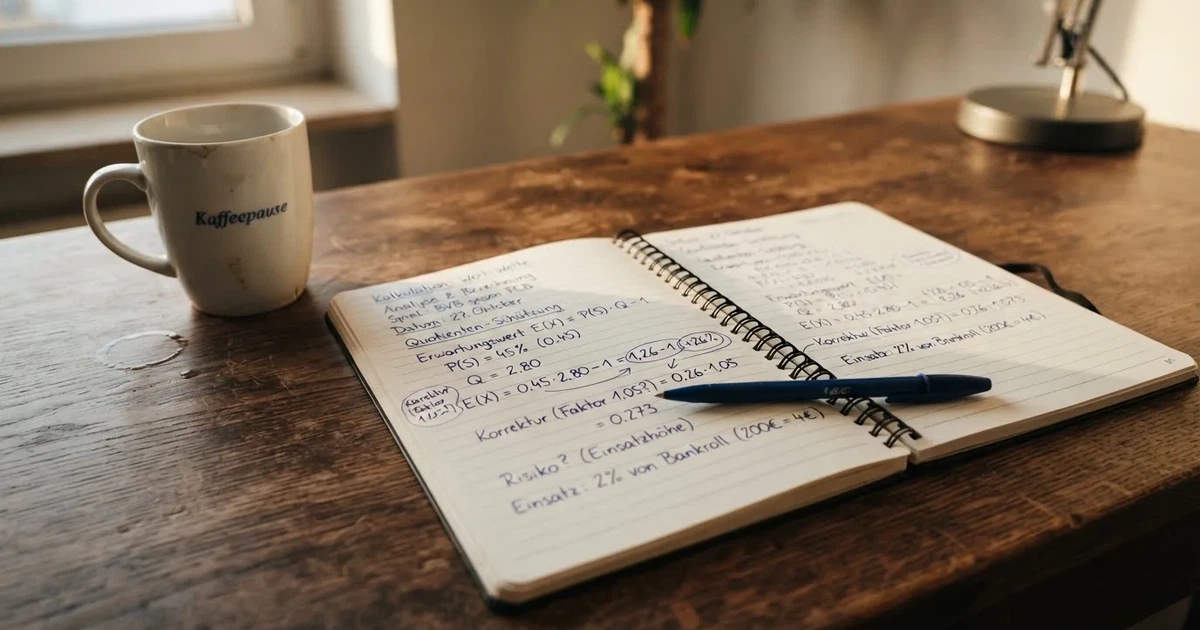
Die einzige Gleichung, die in der Diskussion um Value-Wetten zählt, ist Q · W − 1. Q ist die Quote, die der Wettanbieter für ein Ergebnis anbietet, also der Multiplikator, mit dem ein Euro Einsatz bei einem Gewinn zurückgezahlt wird. W ist die geschätzte Wahrscheinlichkeit, dass dieses Ergebnis eintrifft, ausgedrückt als Zahl zwischen 0 und 1. Liegt Q · W über 1, ist die Rendite im Erwartungswert positiv; liegt das Produkt unter 1, ist die Wette im Durchschnitt Verlust. Genau das ist die Schnittstelle zwischen „der Buchmacher hat eine gute Quote“ und „ich habe eine bessere Einschätzung als der Markt“: beides muss zusammenkommen, sonst rechnet sich die Wette nicht.
Ein klassisches Beispiel aus der Literatur verdeutlicht das Prinzip: W = 0,4 und Q = 3 ergeben Q · W = 1,2 und einen Erwartungswert von 0,2 — bei tausend Wetten zu je einem Euro fließen rund 1.200 € zurück, der Reingewinn liegt bei 200 €. Bei W = 0,36 und Q = 3 bleibt die Rechnung mit Q · W = 1,08 positiv, der Kelly-Anteil läge bei 0,04. Beide Beispiele stammen aus der Formelsammlung zur Kelly-Formel, die Value-Wetten seit Jahrzehnten als das beschreibt, was sie sind: Wetten mit Vorteil für den Spieler, gemessen am Produkt aus Quote und eingeschätzter Wahrscheinlichkeit.
Was die Rechnung nicht leistet, ist ebenso wichtig wie das, was sie leistet. Q · W > 1 sagt nichts über den Ausgang der nächsten einzelnen Wette, es ist ein Mittelwert über viele Wiederholungen unter den Annahmen, die in die Schätzung eingeflossen sind. Eine Quote von 3,00 mit W = 0,4 ist im Erwartungswert eine Value-Wette und kann trotzdem verlieren, im Einzelfall sogar neun Mal in Folge. Wer das vergisst, hat die Rechnung nicht verstanden.
Warum die Marge des Buchmachers der erste Feind der Value-Suche ist
Jede Quote, die ein Buchmacher anbietet, ist niedriger als die „faire“ Quote, die sich bei reiner Umkehrung der wahren Wahrscheinlichkeit ergeben würde. Der Grund ist die Marge, im Marktjargon auch Quotenschlüssel oder Auszahlungsquote genannt. Bei einem Zwei-Wege-Markt mit den Quoten 1,90 und 1,90 liegt die Auszahlungsquote bei 95,0 %: 1 ÷ (1/1,90 + 1/1,90). Der Buchmacher behält etwa 5,0 % jedes Einsatzes als Marge. Bei einem Drei-Wege-Markt wie dem klassischen Heimsieg/Unentschieden/Auswärtssieg im Fußball liegt die Auszahlungsquote erfahrungsgemäß zwischen 92 % und 96 %; die Marge ist also 4 bis 8 %. Das ist die Spanne, in der sich jeder Buchmacher mit jedem Markt bewegt.
Ein kurzes Rechenbeispiel zu einem angenommenen Zwei-Wege-Markt: zwei Ausgänge, beide mit Quote 1,90 notiert. Die Auszahlungsquote ist 1 ÷ (1/1,90 + 1/1,90), also 1 ÷ 1,0526 = 0,95. Die Marge des Buchmachers liegt damit bei rund 5 %; je nach Markt und Anbieter schwankt diese Größe zwischen etwa 4 % und 8 %. Die Rechnung steht exemplarisch, nicht für ein konkretes Spiel; sie zeigt nur, wie weit der Markt von einer „fairen“ Wette mit Quoten 2,00 / 2,00 entfernt ist, bei der die Auszahlungsquote 100 % wäre und keine Marge mehr bliebe. Genau zwischen dieser fairen Welle und der tatsächlich angebotenen Quote bewegt sich alles, was unter dem Schlagwort Value diskutiert wird.
Genau darin liegt die Schwierigkeit. Eine echte Value-Wette braucht eine Quote, die über der fairen Wette liegt, gleichzeitig kostet die Marge einen Teil davon weg. Bei einem Drei-Wege-Markt mit fairer Verteilung 33 % / 33 % / 33 % wären die fairen Quoten 3,00 / 3,00 / 3,00. Bietet der Anbieter 2,70 / 3,20 / 2,80, ist die Marge schon eingepreist: 1 ÷ (1/2,70 + 1/3,20 + 1/2,80) ≈ 0,94. Die Value-Suche heißt dann, einen Ausgang zu finden, dessen faire Quote nach eigener Schätzung über 2,70/2,80/3,20 liegt. Wer die Marge ignoriert, sucht am Markt vorbei.
Rechtslage in Deutschland: was eine GGL-Erlaubnis ändert und was nicht
Die Whitelist und ihre Reichweite
Die zentrale Frage für jeden, der in Deutschland online wettet, ist nicht „wer hat die niedrigste Marge“, sondern „wer darf überhaupt anbieten“. Die Gemeinsame Glücksspielbehörde der Länder in Halle (Saale) führt seit Inkrafttreten des Glücksspielstaatsvertrags 2021 die Whitelist nach § 9 Abs. 8. Sie enthält alle Veranstalter, denen eine Erlaubnis erteilt wurde. Mit dem Stand vom 02.10.2026 listet die Whitelist 30 Einträge, darunter 27 Veranstalter mit Sportwetten-Erlaubnis — zwei davon parallel auch mit Pferdewetten — und drei reine Pferdewetten-Veranstalter. Jede gelistete Domain ist eine .de-Domain, aber das gilt umgekehrt nicht: nicht jede .de-Domain ist auf der Whitelist.
Die Erlaubnis wird für eine Domain erteilt, nicht für ein Unternehmen als Ganzes. Wer bei Sportwetten wettet, spielt bei dem Veranstalter, den die Whitelist für genau diese Domain nennt; ein anderer Geschäftsbereich desselben Unternehmens kann andere Erlaubnisse haben oder auch nicht. Eine Casino-Erlaubnis für slots.admiralbet.de bedeutet nicht, dass Admiralbet eine Sportwetten-Erlaubnis hat; sie ist eine andere Erlaubnis mit anderen Regeln. Was die Whitelist zeigt, ist das Datum der Ersterteilung und das Datum von Folgeerlaubnissen; ein Enddatum führt sie nicht, weil die erste Erlaubnis nach § 4c Abs. 1 fünf Jahre läuft und dann verlängert wird.
Die Aufsicht über die Whitelist ist streng. Wer ohne Erlaubnis anbietet, begeht nach § 4 Abs. 1 GlüStV unerlaubtes Glücksspiel, und die GGL geht in Abstimmung mit der Staatsanwaltschaft dagegen vor; eine Warnung der Behörde vom 17. September 2026 vor konkreten Marken wie Platincasino illustriert das Vorgehen. Eine Lizenz aus Malta, Curaçao oder Anjouan hat in Deutschland keine rechtliche Bedeutung; das ist der wichtigste Satz, den ein Leser mitnehmen sollte, bevor er sich für einen Anbieter entscheidet.
Was die Erlaubnis konkret bedeutet und wo sie endet
Mit der Erlaubnis kommen Pflichten, die der Marktteilnehmer im Wettalltag kaum bemerkt, die aber den Unterschied machen, wenn etwas schiefgeht. Eine Erlaubnis zur Veranstaltung von Sportwetten im Internet wird nach § 27f Abs. 1 GlüStV erteilt; sie gilt nur für die gelistete Domain und für das, was die GGL als zulässiges Wettprogramm genehmigt hat. Wetten auf Sportereignisse sind nach § 21 Abs. 1 als Einzel- oder Kombiwetten zulässig; Live-Wetten nach § 21 Abs. 4 sind während eines laufenden Spiels nur auf das Endergebnis oder auf nächste Tor, nächsten Satz und ähnliche Komponenten erlaubt. Der nächste Punkt im Tennis, der nächste Korb im Basketball? Nicht erlaubt. E-Sport-Wetten? Die GGL stellt fest, dass E-Sport kein Sport im Sinne des Staatsvertrags ist, und auf dem deutschen Markt lässt sich keine lizenzierte E-Sport-Wette abschließen. Virtuelle Sportwetten? Nicht abschließend geregelt; schweigen wir dazu.
Spielerschutz gehört zum Pflichtenkatalog der Erlaubnis wie die Quoten selbst. Teilnahme erst ab 18 (§ 4 Abs. 3). Ein Konto pro Anbieter mit vollständiger Verifizierung (§ 6a); in den ersten 72 Stunden vor der Verifizierung maximal 100 € Einzahlung, keine Auszahlung. Ein monatliches Einzahlungslimit von 1.000 €, das nach § 6c Abs. 1 quer durch alle Anbieter über die Limitdatei LUGAS durchgesetzt wird; ein Anbieter kann mit nachweisbarer wirtschaftlicher Leistungsfähigkeit bis zu 10.000 € freischalten, zwischen 10.000 € und 30.000 € nur für maximal ein Prozent seiner aktiven Spielenden, und Selbstauskunft reicht nicht. Die parallele Spielteilnahme bei mehreren Anbietern ist nach § 6h über die Aktivitätsdatei LUGAS ausgeschlossen. Die Sperrdatei OASIS nach §§ 8, 8a prüft Anbieter bei Registrierung und Login; eine Selbstsperre dauert mindestens drei Monate, sonst mindestens ein Jahr. Der Panikbutton in § 6i Abs. 3 löst eine 24-Stunden-Sperre aus. Diese Mechanismen greifen nicht bei Anbietern ohne deutsche Erlaubnis — was neben der Lizenz der zweite Grund ist, warum die Whitelist kein Detail ist.
Zahlungen kommen aus einem Konto, das auf den eigenen Namen läuft, bei einem Institut nach dem Geldwäschegesetz; anonyme Mittel sind ausgeschlossen, das schließt Krypto und manche Prepaid-Produkte aus. Das Guthaben liegt auf einem insolvenzgeschützten Treuhandkonto, bei Kontoschließung wird der Saldo innerhalb von fünf Werktagen ohne Gebühren ausgezahlt (§ 6b Abs. 6-7). Was im Werbeversprechen oft fehlt: Es gibt keine gesetzliche Wetteinsatz-Obergrenze pro Wette. Es gibt das Einzahlungslimit, das Parallelitätsverbot, die Sperrdatei — aber kein „maximal 50 € pro Wettschein“.
Die Sportwettensteuer und wer sie wirklich zahlt
Die Wettsteuer von 5,3 % ist keine deutsche Erfindung und keine Marge des Buchmachers; sie ergibt sich aus §§ 16-25 RennwLottG auf einer Bemessungsgrundlage, die der Einsatz minus die Steuer selbst ist, also effektiv rund 5,03 % des eingesetzten Betrags. Schuldner ist der Veranstalter (§ 19), nicht der Spielende. Ob der Anbieter die Steuer selbst trägt oder sie auf den Spielenden abwälzt, entscheidet das Haus.
In der Praxis sind drei Modelle üblich: Manche Anbieter ziehen den vollen Betrag vom Bruttogewinn ab, andere verrechnen einen Quotenabschlag von 5 % oder 5,3 % mit jeder einzelnen Wette, und wiederum andere tragen die Steuer komplett selbst, schalten dafür aber Werbung mit „0 % Wettsteuer“. Welches Modell ein Anbieter fährt, hängt allein von seinen Geschäftsbedingungen ab; eine Seite, die nichts dazu schreibt, gibt dem Spielenden die Antwort oft erst in der Praxis. Eine Lizenz macht keine Aussage zur Steuer; eine bezahlte Wettsteuer macht keine Aussage zur Lizenz.
Was die Rechtsprechung daraus macht
Die Frage, ob Einsätze aus Jahren ohne deutsche Lizenz zurückgefordert werden können, ist seit Jahren in der Diskussion und seit kurzem vor dem Europäischen Gerichtshof. Der Bundesgerichtshof hat dem EuGH am 25. Juli 2024 (Az. I ZR 90/23) die Frage vorgelegt, ob die Niederlassungsfreiheit einer Nichtigkeit von Sportwettenverträgen entgegensteht; der Kläger macht gegen Tipico über 3.700 € aus Verlusten der Jahre 2013 bis 2018 geltend. Der Generalanwalt Nicholas Emiliou hat in seinen Schlussanträgen vom 19. März 2026 in der Rechtssache C-530/24 (Tipico) grundsätzlich für möglich gehalten, dass unlizenzierte Anbieter zur Rückzahlung verlorener Einsätze verpflichtet werden können, mit einer Ausnahme: Hat eine Behörde zugesichert, die Lizenzpflicht vorerst nicht durchzusetzen, entfällt der Anspruch. Das Urteil des EuGH steht aus. Bis dahin ist keine pauschale Aussage „du bekommst dein Geld zurück“ möglich; die Verfahren sind da, sie sind Einzelfälle, und sie versprechen niemandem etwas.
Verantwortungsvolles Spielen: was die Wettmechanik mit dem Risiko macht
Eine Value-Wette reduziert das Risiko im Durchschnitt, sie hebt es nicht auf. Wer auf Dauer mit positivem Erwartungswert wettet, verliert trotzdem einzelne Wetten, verliert teilweise Serien, und braucht eine Bankroll, die diese Schwankungen aushält. Die Schutzmechanismen, die der deutsche Markt vorschreibt, zielen genau auf die Stellen, an denen ein Value-Spieler in Schwierigkeiten kommen kann.
Die erste Stelle ist das Einzahlungslimit. 1.000 € im Monat sind auf dem Papier großzügig für einen Spielenden mit niedrigem Einsatz; sie werden eng, sobald die „Wette des Lebens“ gerechtfertigt werden soll. Die Limitdatei LUGAS setzt das Limit über alle Anbieter hinweg durch — wer parallel spielt, kann das Limit nicht durch Anbieterwechsel umgehen, jedenfalls nicht auf dem lizenzierten Markt. Ausnahmen sind möglich, aber sie setzen Einkommensnachweise voraus; eine Erklärung „ich habe das Geld“ reicht nicht.
Die zweite Stelle ist OASIS. Wer sich selbst sperrt, ist für mindestens drei Monate, in der Regel länger ausgesperrt; jede Lizenz-Anbieter prüft das Register bei der Registrierung und beim Login. Der Panikbutton setzt 24 Stunden; danach kann die Sperre aktiv bleiben, wenn der Spielende es möchte. Was bei einer Selbstsperre passiert, ist streng geregelt und für den Anbieter verbindlich.
Die dritte Stelle ist die Verifizierung. Vor der vollen Konto-Verifizierung maximal 100 € Einzahlung und keine Auszahlung; das ist die Regelung, die verhindert, dass mit Wegwerf-Mail und Prepaid-Karte eine Stunde später die Auszahlung läuft. Für einen Value-Spieler, der systematisch spielt, ist das ein zweistufiger Prozess: Konto eröffnen, Spielerkonto legitimieren, dann erst wettet man in vollem Umfang.
Was die Mechanik nicht ersetzt, ist das eigene Risikomanagement. Die Rechnung Q · W > 1 hat einen Partner, der über die Wahrscheinlichkeitstheorie hinausgeht: die Frage, ob der Spielende die Mittel hat, eine Serie von Verlusten zu überstehen, bis der Erwartungswert sich ausgleicht. Wer auf eine einzige Value-Wette seine Bankroll setzt, hat sie nicht verstanden; wer auf seinem Wettkonto mehr ausgibt, als er entbehren kann, hat das Einzahlungslimit nicht zu seinem Schutz da, sondern als Schranke, die er nicht überschreiten sollte.
Die letzte Stelle ist die Realität, dass Schutzmechanismen nur auf dem lizenzierten Markt greifen. Offshore-Anbieter sind weder an OASIS noch an LUGAS angeschlossen, sie haben keine deutsche Aufsicht und im Streitfall keine deutsche Rechtsdurchsetzung. Die 1.000 €-Grenze gilt dort nicht, die 72-Stunden-Regel nicht, die Sperrdatei nicht. Für einen Spielenden, der Schutz sucht, ist das kein Vorteil, sondern ein blinder Fleck.
Wie eine eigene Einschätzung der Gewinnwahrscheinlichkeit entsteht
Die Bausteine einer seriösen Wahrscheinlichkeitsschätzung
Eine Value-Wette beginnt nicht am Wettschein, sondern in der Einschätzung, dass der Markt die Wahrscheinlichkeit falsch bewertet. Diese Einschätzung braucht Bausteine, die dem entsprechen, was der Buchmacher ebenfalls heranzieht. Drei Bausteine decken das Meiste ab: die Form der Mannschaften oder Spieler in den letzten relevanten Spielen, die direkten Duelle der Vergangenheit, und die Nachrichtenlage vor dem Spiel.
Form und Tabelle sind der öffentliche Teil. Heimstärke, Auswärtsschwäche, Belastung durch englische Wochen, Verletzungen, Sperren — alles, was in seriösen Sportmedien dokumentiert ist. Direkte Duelle sind nützlich, aber begrenzt; je weiter sie zurückliegen, desto weniger sagen sie über die aktuelle Konstellation aus. Nachrichten sind der schwerste Baustein: Aufstellungsänderungen, die am Vortag durchsickern, sind das häufigste Argument, mit dem ein Value-Spieler dem Markt zuvorkommt.
Was nicht zu den Bausteinen gehört: ein „Bauchgefühl“, ein Tipp eines Freundes, ein Rat aus sozialen Medien. Das sind Quellen, die keine überprüfbare Information beitragen, und sie verwandeln jede Schätzung in Spekulation. Die Trennlinie zwischen Value und Glücksspiel verläuft genau dort, ob die Schätzung nachvollziehbar ist.
Der Schritt von der Schätzung zur Quote
Liegt eine Einschätzung der Wahrscheinlichkeit vor, wird sie in eine faire Quote umgerechnet: Faire Quote = 1 ÷ W. Wer die Heimquote im Fußball auf 55 % schätzt, leitet daraus eine faire Quote von rund 1,82 ab. Liegt die tatsächliche Anbieterquote bei 2,00, ist die Wette im Modell eine Value-Wette. Liegt sie bei 1,75, ist sie es nicht. Der Vergleichswert ist die faire Quote, nicht die Konkurrenzquote, weil nur die faire Quote den eigenen Wahrscheinlichkeitswert widerspiegelt.
Mehrere Modelle verfeinern diese Übersetzung. Das einfache Modell rechnet Heimvorteil pauschal dazu; das ausführliche Modell zieht einzelne Spielerstatistiken heran und gewichtet sie nach Spielzeit. Welches Modell ein Spielender wählt, hängt davon ab, wie viel Aufwand er investieren will; was er nicht wählen kann, ist die Genauigkeit. Eine Schätzung auf ein Prozent genau ist eine Seltenheit; eine Schätzung auf drei bis fünf Prozent genau ist im Fußball schon ambitioniert. Wer mit einer „präzisen“ Schätzung von 52 % arbeitet, während die reale Wahrscheinlichkeit bei 47 % liegt, schreibt sich eine Value-Wette in ein Verlustgeschäft um.
Dass eine geschätzte Wahrscheinlichkeit trotzdem richtig liegen kann, ohne dass der Buchmacher unrecht hat, ist eine Lektion, die jeder Value-Spieler irgendwann lernt. Wer dauerhaft gegen den Markt gewinnt, bewegt sich im Bereich einiger Prozentpunkte; wer glaubt, er läge dauerhaft zwanzig Punkte richtig, hat die Rechnung nicht verstanden.
Warum auch eine Value-Wette nicht jedes Mal gewinnt
Das Produkt Q · W > 1 beschreibt einen Erwartungswert. Eine einzelne Wette gewinnt oder verliert mit der Wahrscheinlichkeit W; die Rechnung macht keine Aussage zum Ausgang der nächsten Wette. Eine Wette mit W = 0,4 verliert in 60 % der Fälle, auch wenn sie im Erwartungswert eine Value-Wette ist. Zehn Wetten hintereinander verlieren ist kein Argument gegen die Rechnung, sondern ein erwartbares Ergebnis, das die Rechnung mit einschließt.
Genau hier liegt das, was im Wettalltag oft „Varianz“ genannt wird. Wer mit kleinen Einsätzen arbeitet und lange Serien durchhält, sieht die Schwankungen als das, was sie sind: statistisches Rauschen. Wer die Bankroll nicht für eine zehnfache Verlustserie dimensioniert, sieht sie als Katastrophe. Der Unterschied zwischen beiden ist nicht die Rechnung, sondern das Geld, das hinter dem Wettschein steht.
Welche Wettmärkte sich für die Suche nach Wert eignen
Einzelwette, Handicap, Über/Unter — wo der Markt dünn ist
Der Liquidste Markt für die meisten Sportarten ist die Drei-Wege-Wette im Fußball: Heimsieg, Unentschieden, Auswärtssieg. Die Marge liegt dort typischerweise zwischen 5 % und 8 %, etwas höher als bei Zwei-Wege-Märkten, weil die dritte Option zusätzliche Information trägt. Value sucht man hier mit Vorteil, wenn man eine echte Meinung zur Wahrscheinlichkeitsverteilung hat; ein Modell, das nur das Ergebnis „Sieg oder nicht Sieg“ vorhersagt, lässt den Unentschieden-Markt links liegen.
Über/Unter-Wetten (Totals) sind oft margenschwächer als die Hauptwette — Buchmacher wissen, dass viele Spielende die Hauptwette links liegen lassen und auf Tore wetten. Wer den Markt für Über/Unter ernst nimmt und eine eigene Torwartung aufstellt, kann hier systematischer suchen als im Drei-Wege-Markt. Handicaps sind die Spielart derselben Logik: Der Buchmacher gibt einen Vorsprung, der die Wette in einen Zwei-Wege-Markt verwandelt, oft zu einer niedrigeren Marge.
Randsportarten und untere Liga haben höhere Margen, weil weniger Marktteilnehmer die Quote prüfen. Genau dort liegt aber auch das Risiko: Wer eine niedrige Liga spielt, hat weniger Daten, schätzt ungenauer und macht schneller Fehler. Wert und Genauigkeit stehen in einem Tauschverhältnis; der Buchmacher kassiert auf beiden Seiten.
Kombiwetten, Systemwetten, Live-Wetten — was sie mit dem Erwartungswert machen
Kombiwetten multiplizieren die Quoten der einzelnen Tipps. Dadurch steigt die nominelle Quote, aber auch die implizite Wahrscheinlichkeit sinkt; ein Zwei-Wege-Markt mit 1,90 wird zur Kombiquote von rund 3,61 mit zwei Tipps. Mit der Marge multipliziert sich auch der Verlust im Durchschnitt. Eine Kombiwette kann eine Value-Wette sein, aber sie ist es nicht „wegen der Kombination“; sie ist es nur, wenn jeder einzelne Tipp für sich bereits Value ist.
Systemwetten sind eine Sonderform der Kombiwette, bei der mehrere Kombinationen aus denselben Tipps gespielt werden. Sie erhöhen die Trefferwahrscheinlichkeit, weil nicht alle Tipps gleichzeitig richtig sein müssen; gleichzeitig steigen die Kosten proportional zu den gespielten Reihen. Die Frage „ist eine Systemwette eine Value-Wette?“ wird mit derselben Mechanik beantwortet wie bei der Kombiwette: Der Erwartungswert hängt von den Einzeltipps ab.
Live-Wetten tragen eine eigene Marge, oft höher als die vor dem Spiel, weil der Buchmacher auf die Dynamik des Spiels reagiert und mitunter selbst nicht genau weiß, was gerade „fair“ ist. Wer Live spielt, hat weniger Zeit für eine echte Schätzung und häufig höhere Margen. Für eine systematische Value-Suche ist der Pre-Match-Markt besser geeignet; Live bietet sich für Korrekturen an, etwa wenn ein Schlüsselspieler ausfällt und der Markt noch nicht reagiert hat.
Quotenvergleich: zwischen Angeboten, Buchmachern und Märkten
Eine Value-Wette setzt voraus, dass die eigene faire Quote über der Anbieterquote liegt. Wer den Anbieter mit der höchsten Quote für dasselbe Spiel sucht, hat noch keine Value-Wette; er hat nur eine günstigere Wette auf denselben Ausgang. Die Differenz ist erheblich: Eine Quote von 2,10 statt 1,95 bei W = 0,5 ergibt Erwartungswerte von 0,05 und -0,025. Im ersten Fall eine Value-Wette, im zweiten ein Verlustgeschäft — bei identischem Spiel und derselben Wahrscheinlichkeit.
Der Vergleich zwischen Buchmachern ist auf dem deutschen Markt durch die Whitelist begrenzt. Zehn Anbieter mit Erlaubnis sind im Pre-Match-Fußball regelmäßig vertreten; wer alle zehn Quoten zieht und den Median bildet, hat eine robustere Schätzung der Marktmeinung als der, der nur einen Anbieter kennt. Anbieter, die ihre Quoten spät anpassen, bieten ein Zeitfenster, in dem eine Value-Wette wahrscheinlicher wird; spätere Anpassungen sind eine verbreitete Spielart der Value-Suche, erfordern aber Schnelligkeit, mit der Wenige klarkommen.
Was Quotenvergleiche nicht ersetzen, ist die Modellbildung. Ein Buchmacher, der konsequent niedrigere Quoten anbietet, hat höhere Margen, aber die Quoten sind immer noch informativ; sie sind nur nicht Value. Ein Buchmacher, der konsequent höhere Quoten anbietet, hat entweder bessere Modelle oder weniger Kunden und damit höhere Margen, um das Risiko abzufedern. Der wahre Feind der Value-Suche ist nicht ein einzelner Anbieter, sondern das Beibehalten einer Meinung, die der Markt längst eingepreist hat.
Zehn lizenzierte Wettanbieter in Deutschland im Profil
Die folgende Übersicht ordnet zehn Anbieter nach ihrer Whitelist-Position und nach den Konditionen, die für die Value-Suche zählen: Quotenmodell, Wettprogramm, Verifizierungs- und Auszahlungsmechanik, steuerliches Modell. Alle genannten Marken sind im Stand vom 02.10.2026 auf der Whitelist der GGL verzeichnet; die genauen Erlaubnisdaten stehen in der Übersicht: Whitelist-Status und Erlaubnishistorie. Angaben zu Funktionen wie Cashout oder Live-Streaming entstammen den App-Beschreibungen der jeweiligen Anbieter.
Betano — breites Sportangebot und Live-Streaming als Differenzierung
Betano ist seit 19.02.2021 auf der Whitelist verzeichnet, mit einer Folgeerlaubnis vom 16.12.2022; Veranstalter ist die Betkick Sportsbetting Limited. Die App „Betano Sportwetten und Slots“ wird im Apple App Store von der KAIZEN GAMING INTERNATIONAL LIMITED angeboten. Die App-Beschreibung nennt Funktionen, die über das Standardrepertoire hinausgehen: ein Bet Builder, mit dem mehrere Märkte eines Spiels kombiniert werden, Cashout und Live-Streaming unter anderem von LaLiga, FA Cup, Tennis-Grand-Slams, NBA, EuroLeague und NFL.
Ein breiter Live-Streaming-Katalog ist im deutschen Markt nicht selbstverständlich; er verschiebt das Profil von Betano weg vom reinen Pre-Match-Anbieter. Für Value-Suchende, die auf Live-Korrekturen spekulieren, ist das ein operationeller Vorteil — wer sieht, was auf dem Platz passiert, kann Anbieter, die noch nicht reagiert haben, schneller erkennen.
Was die Quoten angeht, liegen keine amtlichen Margen vor; erfahrungsgemäß bewegt sich Betano im Mittelfeld der deutschen Anbieter. Was sich aus der Lizenz nicht ableiten lässt und aus den verfügbaren Quellen nicht zu verifizieren war: die genaue Margin in deutschen Top-Ligen. Wer auf Betano setzt, prüft die Quote gegen einen zweiten Anbieter.
Verdikt: Breites Live-Programm und ein dokumentierter Bet Builder sind für die Value-Suche der operationelle Mehrwert; das Fehlen veröffentlichter Margin-Daten verlangt den eigenen Quotenvergleich.
AdmiralBet — Traditionsmarke mit früher Erlaubnis und langer Historie
AdmiralBet steht mit einer ersten Erlaubnis vom 09.10.2020 und Folgeerlaubnissen vom 13.12.2022 sowie 29.07.2024 auf der Whitelist; Veranstalter ist die Greentube Betting Malta Limited. Eine parallele Erlaubnis für virtuelle Automatenspiele auf einer separaten Domain ist seit dem 28.09.2022 verzeichnet, was die Trennung zwischen Wettprogramm und Casino-Lizenz illustriert.
Die Marke hat in Österreich eine längere Historie als in Deutschland; die deutsche Erlaubnis ist vergleichsweise jung. Für die Value-Suche heißt das: Eine Marke mit österreichischer Vorgeschichte erbt nicht automatisch das Quotenmodell, das im Heimatmarkt gilt — die Lizenz wird für die deutsche Domain erteilt, und was auf Admiralbet.de passiert, kann von der österreichischen Quote abweichen.
Verdikt: Solider Anbieter mit lizenzrechtlich klarer Historie; für die Value-Suche ohne besonderen Vorteil gegenüber Mitbewerbern, weil keine Live-Streaming- oder Quotenmerkmale dokumentiert sind, die das Profil schärfen würden.
DAZN Bet — der Quotenabschlag sitzt direkt auf jeder Wette
DAZN Bet ist seit dem 22.08.2023 auf der Whitelist; Veranstalter ist die DZBT Operations Limited. Das steuerliche Modell ist klar dokumentiert: Auf jede Sportwette wird ein Quotenabschlag von 5 % erhoben, automatisch berechnet, sichtbar im Kontoverlauf als Einsatz und Quotenabschlag je Wette.
Das ist der entscheidende Punkt für die Value-Suche. Eine Quote von 2,00 wird auf DAZN Bet zu einer effektiven Quote von 1,90 (oder genauer: der Quotenabschlag wird vom Gewinn abgezogen). Wer seine faire Quote bei 2,00 sieht, ist hier bereits unter Value. Das ist eine bewusste Entscheidung des Anbieters — andere tragen die Steuer selbst — und sie verändert die Rechnung an der Wurzel.
Der Vorteil gegenüber den Anbietern, die die Steuer tragen, ist die Sichtbarkeit: Wer genau sehen will, was die Wette kostet, sieht es hier. Der Nachteil ist die Marge, die zusätzlich zur Steuer liegt und nicht transparent ausgewiesen ist; sie ist im Quotenabschlag nicht enthalten, weil der Quotenabschlag die Steuer ist, nicht die Marge.
Verdikt: Für die Value-Suche ist DAZN Bet eine bewusste Wahl: Wer die Steuer auf jede Wette sehen will, sieht sie hier; wer sie nicht sehen will, wählt einen Anbieter mit Selbstträgung und vergleicht die Nettorendite im Kopf.
VBet — Osteuropäisches Wettprogramm unter maltesischem Dach
VBet steht seit dem 05.12.2023 auf der Whitelist; Veranstalter ist die SCGO Limited mit Sitz im Luxe Pavilion, 2nd Level, Diamonds International Building, Portomaso, STJ 4010, St. Julian’s, Malta. Die Marke kommt aus Osteuropa und bringt Wettmärkte mit, die im deutschen Markt weniger verbreitet sind.
Was auf der Lizenzseite klar ist, ist auf der Quinenseite offen. Die Sportspermit ist jung, das Wettprogramm ist breit, und das Osteuropa-Profil bringt spezifische Tiefe in Ligen, die bei deutschen Mainstream-Anbietern dünn bespielt sind. Wer in der moldauischen Liga oder in kasachischen Wettbewerben Werte sucht, hat hier einen Datenpunkt; wer im deutschen Oberhaus unterwegs ist, findet vergleichbare Quoten wie bei den Wettbewerbern.
Verdikt: Eine Adresse für Spieler mit Interesse an osteuropäischen Märkten; im deutschen Mainstream-Fußball kein erkennbarer Vorteil gegenüber etablierten Wettbewerbern, solide lizenziert, solide Whitelist-Position, solide Whitelist-Position mit junger Erlaubnis.
bwin — Cashed-Out ist hier dokumentiert und Live-Streaming Teil des Profils
bwin ist seit dem 09.10.2020 mit Folgeerlaubnis vom 23.12.2022 auf der Whitelist; Veranstalter ist die bwin (Deutschland) Limited. Die App „bwin – Sportwetten App“ wird im Apple App Store von der bwin.party entertainment Limited angeboten und nennt in der Entwicklerbeschreibung Cashout — manuell und automatisch —, Live-Streams und Live-Statistiken sowie Kombi-Boost und Quoten-Boost.
„Boost“ ist Marketing-Vokabular, das in eine Value-Rechnung nicht gehört: Ein erhöhter Multiplikator auf eine ausgewählte Wette ist eine Aktion, die mit der Marge nichts zu tun hat. Wer den Boost mitnimmt, wettet eine Sonderkondition; wer ihn ablehnt, wettet die Standardquote. Für die Value-Suche heißt das: Boosts können eine zuvor unter-Value stehende Wette in eine über-Value heben, sie können sie aber genauso gut nur weiter über die echte faire Quote drücken.
Was bwin von der Konkurrenz abhebt, ist die Dichte der Funktionen: Kombi-Boost, Quoten-Boost, manueller und automatischer Cashout, Live-Statistiken. Das ist ein Anbieter, der Spielende mit Komfort sucht, nicht mit Minimalismus.
Verdikt: Die umfangreichste Funktionsliste im Feld; für die Value-Suche bleibt die Rechnung davon unberührt — Boosts sind Aktionen, kein Beitrag zur mathematischen Edge.
Tiptorro — solider Standard mit dokumentiertem Cashout
Tiptorro ist seit dem 30.06.2021 mit Folgeerlaubnis vom 27.12.2022 auf der Whitelist; Veranstalter ist die Torro Tec Limited. Die App-Beschreibung nennt Einzel-, Kombinations-, Mehrweg- und Systemwetten vor Spielbeginn und live; solange das Ticket offen ist, ist ein Rückkaufangebot (Cashout und Teil-Cashout) möglich.
Cashout ist eine Funktion, die in Versuchung führt: Wer eine Value-Wette platziert und mitten im Spiel „aussteigen“ kann, sichert sich einen Teil des Wertes. Die Rechnung wird komplizierter, weil Cashout zu einem vom Buchmacher festgelegten Preis stattfindet, der in der Regel unter dem fairen Wert liegt — Cashout ist ein Geschäft für den Buchmacher, nicht für den Spielenden. Wer Cashout nutzt, akzeptiert einen Abschlag, um eine offene Position zu schließen.
Verdikt: Tiptorro ist solide lizenziert und die App-Funktionen sind im Standard; Cashout verlangt eine eigene Rechnung und sollte nicht unbedacht eingesetzt werden, weil er den Erwartungswert der ursprünglichen Wette beschneidet.
Interwetten — die Wettsteuer wird auf den Quotenabschlag modelliert
Interwetten ist seit dem 02.11.2020 mit Folgeerlaubnis vom 27.12.2022 auf der Whitelist; Veranstalter ist die Interwetten Gaming Limited. Die AGB für Sportwetten auf der deutschen Domain, Version 1.1 mit Stand 07.07.2021, halten in Teil G Nr. 8 fest, dass die Wettsteuer vom Anbieter getragen und auf Wetten ein Quotenabschlag von 5,3 % vorgenommen wird.
Das ist eine Variante der Steuerträger-Modelle: Der Anbieter trägt die Steuer formal, verrechnet sie aber als Quotenabschlag. Aus Buchmachersicht heißt das: Die Nettorendite pro Wette ist um den Steueranteil reduziert; aus Spielersicht sieht es aus wie ein Bonus, weil es keine separate Abzugsposition auf dem Wettschein gibt. In der Rechnung macht es keinen Unterschied, ob die Steuer getrennt ausgewiesen oder in den Quotenabschlag eingerechnet wird; sie reduziert in beiden Fällen die effektive Quote.
Verdikt: Steuer-Modell ist dokumentiert und nachvollziehbar; Interwetten eignet sich für Spielende, die eine klare Trennung zwischen „Quote vor Steuer“ und „Quote nach Quotenabschlag“ wünschen.
Bet3000 — jüngste Erlaubnis im Feld mit klassischem Profil
Bet3000 ist seit dem 22.04.2026 auf der Whitelist; Veranstalter ist die I.B.C. Sportsbetting Limited mit Sitz in Lyons Range Court, Flat Nr. 1, Triq Bisazza, SLM 1640, Sliema, Malta. Die Erlaubnis ist die jüngste der hier vorgestellten Marken.
Eine junge Erlaubnis bedeutet nicht automatisch ein anderes Quotenmodell; sie bedeutet, dass die Aufsicht durch die GGL noch nicht so lange besteht wie bei Mitbewerbern, die seit 2020 lizenziert sind. Die Marke hat im deutschen Markt eine längere Historie als Offline-Wettbüro; die Online-Erlaubnis kam spät und steht am Anfang.
Verdikt: Junge Whitelist-Erlaubnis und solides Lizenzdokument; für die Value-Suche ohne spezifischen Vorteil dokumentiert, das Profil ist klassisch.
Sportwetten — das Willkommenspaket ist Mechanik, nicht Wert
Sportwetten ist seit dem 19.11.2020 mit Folgeerlaubnis vom 16.12.2022 auf der Whitelist; Veranstalter ist die NetX Betting Limited. Beim Willkommensbonus gilt: Der eingezahlte Betrag muss 1-fach und der Bonusbetrag 6-fach mit Einsätzen auf Sportwetten umgesetzt werden, zulässig sind nur Wetten mit einer Mindestgesamtquote von 2,00 pro Wettschein; bei 100 € Einzahlung und 100 € Bonus beträgt der Gesamtumsatz 700 €.
Der Mechanik liest sich die Rechnung so: 100 € Einzahlung × 1 + 100 € Bonus × 6 = 700 € Umsatz. Bei einer angenommenen Durchschnittsmarge von 5 % über die erforderten Wetten gerechnet, kostet das Umsetzen etwa 35 € an Erwartungswert. Wer den Bonus mitnimmt, akzeptiert also 35 € Kosten für 100 € Bonus. Das ist keine Value-Wette im engen Sinn; es ist eine Marketing-Zahlung mit Rechenregeln. Die Mindestquote von 2,00 pro Wettschein ist die übliche Bremse, die Bonusjäger aus den lukrativen Märkten heraushält.
Verdikt: Solide Lizenz, dokumentierter Bonus mit nachvollziehbarer Mechanik; wer den Bonus nimmt, sollte mit 35 € Erwartungskosten für 100 € Bonus rechnen — das ist Buchmacher-Mathematik, kein Geschenk.
NEO.bet — Live-Quoten und Cashout als Kernprofil
NEO.bet ist seit dem 09.10.2020 mit Folgeerlaubnis vom 22.12.2022 auf der Whitelist; Veranstalter ist die Greenvest Betting Limited. Die App-Beschreibung nennt Live-Quoten und Live-Wetten, Cashout und Teil-Cashout.
Das Profil ist schlank im Vergleich zu bwin oder Betano; keine Streaming-Dienste sind dokumentiert, kein Bet Builder. Was bleibt, ist das Pre-Match- und Live-Wettangebot mit Cashout-Funktion. Für Spielende, die ohne Schnickschnack wettet, ist das ein Kompass in einer Welt voller Boosts.
Verdikt: Schlankes Profil mit dokumentiertem Cashout; für die Value-Suche ist die Frage dieselbe wie bei jedem Anbieter: Welche Quote steht für mein Spiel in dieser App, verglichen mit den anderen?
Übersicht: Whitelist-Status und Erlaubnishistorie
| Anbieter | Domain | Erlaubnisinhaber | Whitelist-Erlaubnis seit |
|---|---|---|---|
| Betano | Betano.de | Betkick Sportsbetting Limited | 19.02.2021 |
| AdmiralBet | Admiralbet.de | Greentube Betting Malta Limited | 09.10.2020 |
| DAZN Bet | DAZN Bet | DZBT Operations Limited | 22.08.2023 |
| VBet | Vbet.de | SCGO Limited | 05.12.2023 |
| bwin | Bwin.de | bwin (Deutschland) Limited | 09.10.2020 |
| Tiptorro | Tiptorro.de | Torro Tec Limited | 30.06.2021 |
| Interwetten | Interwetten.de | Interwetten Gaming Limited | 02.11.2020 |
| Bet3000 | Bet3000.de | I.B.C. Sportsbetting Limited | 22.04.2026 |
| Sportwetten.de | Sportwetten.de | NetX Betting Limited | 19.11.2020 |
| NEO.bet | NEO.bet | Greenvest Betting Limited | 09.10.2020 |
Diese Tabelle zeigt, wann die jeweilige Erlaubnis zuerst erteilt wurde; Folgeerlaubnisse sind bei den Profilen oben vermerkt. Die Whitelist führt keine Enddaten, weil die erste Erlaubnis nach § 4c Abs. 1 GlüStV fünf Jahre läuft und verlängert wird. Erlaubnisinhaber ist die juristische Person, die auf der Whitelist für die Domain geführt wird; eine Casino-Erlaubnis derselben Firma sagt nichts über die Sportwetten-Erlaubnis.
Was die Rechnung in der Praxis übrig lässt
Erwartungswert, Standardabweichung und das, was Bücher verschweigen
Eine Value-Wette nach Q · W > 1 ist eine Aussage über den Mittelwert vieler Wetten, nicht über die nächste. Wer das Konzept der Standardabweichung ernst nimmt, sieht, dass 1.000 Wetten zu einem Euro bei einer Wette mit W = 0,4 und Q = 3 in 95 % der Fälle einen Reingewinn zwischen -100 € und +500 € produzieren — der Erwartungswert von 200 € ist da, aber das Ergebnis streut erheblich. Wer mit zehn Wetten auf den Erwartungswert spekuliert, bekommt mit hoher Wahrscheinlichkeit ein Ergebnis, das nichts mit dem wahren Wert zu tun hat.
Das ist die Stelle, an der Kelly ins Spiel kommt. Die Kelly-Formel gibt den Anteil der Bankroll an, der bei gegebener Wahrscheinlichkeit und gegebener Quote gesetzt werden sollte, um das langfristige Wachstum der Bankroll zu maximieren. Bei W = 0,36 und Q = 3 liegt der Kelly-Anteil bei 0,04 — vier Prozent der Bankroll. Mehr zu setzen heißt, die Bankroll stärker zu schwanken; weniger zu setzen heißt, langsamer zu wachsen. Die Kelly-Formel löst die Optimierungsaufgabe unter einer Annahme: Die geschätzten Werte sind richtig. Wer sich bei W verschätzt, sieht eine andere Kelly-Empfehlung, die sein reales Risiko nicht abbildet.
Warum „beste Quoten“ eine Aussage ohne Gewicht ist
Viele Anbieter werben mit „besten Quoten“. Eine Werbeaussage, die auf einer Vergleichsstudie beruht — etwa eine Erhebung zu mehreren tausend Spielen aus einer Saison — ist überprüfbar, aber ihr Wert für die Value-Suche ist beschränkt. Eine Quote, die in 45 % der untersuchten Spiele auf Platz eins liegt, kann in genau dem Spiel, auf das der Spielende heute wettet, auf Platz fünf liegen. Die aggregierte Aussage hilft beim Anbieter-Vergleich; sie hilft nicht bei der Frage, ob das heutige Spiel eine Value-Wette hergibt.
Wer „die besten Quoten“ als Versprechen liest, sollte es genau prüfen. Die Behauptung ist im Zweifel eine Werbeaussage mit Methodik, nicht eine statistisch garantierte Eigenschaft. Ein Anbieter kann auf 45 % der Spiele die höchste Quote haben und auf den restlichen 55 % schlechter abschneiden als der Median; der eigene Vorteil in dem einen Spiel, das man spielen will, hängt von dieser Verteilung ab.
Wo die Suche nach Wert endet
An drei Stellen stößt die Suche nach Wert an ihre Grenzen. Erstens: Wenn die eigene Wahrscheinlichkeitsschätzung ungenau ist. Eine Schätzung auf fünf Prozent genau bewegt sich im Bereich der Buchmacher-Marge; eine Value-Edge von drei Prozent verschwindet im Schätzfehler. Wer nicht in der Lage ist, seine Schätzung schärfer zu machen als den Buchmacher, hat keine Value-Wette, sondern nur eine eigene Meinung. Zweitens: Wenn der Sportler die Bankroll nicht trägt. Wer sich verschätzt, verliert mehr, als er gewinnen kann; wer die Bankroll nicht dimensioniert, wird von einer Verlustserie getroffen, bevor der Erwartungswert sich ausgleicht. Drittens: Wenn der Sportler das Angebot nicht versteht. Ein Bonus mit Mindestquote 2,00 ist eine andere Mechanik als ein Bonus mit Mindestquote 1,50; wer die Mechanik ignoriert, spielt unter anderen Bedingungen, als er denkt.
Die Value-Suche ist eine Methode, keine Strategie zum Reichwerden. Sie ist die saubere Form, über Buchmacher-Quoten nachzudenken, und sie verlangt Disziplin in der Schätzung, in der Bankroll und im Verständnis der Angebote. Wer sie beherrscht, gewinnt im Durchschnitt; wer sie nicht beherrscht, verliert im Einzelfall sicher.
Häufig gestellte Fragen
Was genau ist eine Value-Wette und wie erkenne ich sie rechnerisch?
Eine Wette ist eine Value-Wette, wenn das Produkt aus der angebotenen Rückzahlungsquote Q und der selbst geschätzten Gewinnwahrscheinlichkeit W größer als eins ist: Q · W > 1. Bei W = 0,4 und Q = 3 ergibt sich 1,2; die Wette hat einen positiven Erwartungswert von 0,2 pro eingesetzter Einheit. Wer die Schätzung nicht selbst leistet, hat nur eine Wette mit Quote, nicht eine Value-Wette.
Wie berechnet man den Erwartungswert aus Quote und Wahrscheinlichkeit?
Der Erwartungswert pro eingesetztem Euro ist die Formel Q · W − 1. Q ist die angebotene Dezimalquote, W ist die eingeschätzte Wahrscheinlichkeit als Zahl zwischen 0 und 1. Ist das Ergebnis positiv, gewinnt die Wette im Durchschnitt; ist es null, ist sie fair; ist es negativ, verliert sie im Mittel. Die Rechnung sagt nichts über das Ergebnis der einzelnen Wette, sie beschreibt nur einen Mittelwert über viele Wiederholungen.
Wie schätzt man die Gewinnwahrscheinlichkeit, ohne eine Sicherheit vorzutäuschen?
Eine seriöse Schätzung nutzt Form, Tabelle, direkte Duelle und Aufstellungsnachrichten als Bausteine. Wer ein Modell für eine Liga aufbaut, sollte wissen, wo es gut und wo es schlecht ist; ein Modell, das für die Bundesliga gut ist, ist für die dritte Liga ohne Anpassung wertlos. Wer ohne Modell spielt, sollte die Schätzung konservativ ansetzen und lieber eine Value-Edge verpassen, als eine falsche konstruieren.
Wie schlägt die Wettsteuer von 5,3 % auf Quote und Wert durch?
Die Steuer wird vom Veranstalter getragen, aber durchgereicht: Manche Anbieter ziehen sie vom Bruttogewinn ab, andere verrechnen einen Quotenabschlag von 5 % oder 5,3 % auf die Quote. Auf eine Quote von 2,00 sinkt die effektive Quote um den jeweiligen Betrag, der Erwartungswert sinkt entsprechend. Welche Variante ein Anbieter wählt, hängt von seinen AGB ab.
Warum gewinnt auch eine Value-Wette nicht in jedem Einzelfall?
Weil eine Value-Wette eine Aussage über den Mittelwert ist, nicht über den Ausgang der einzelnen Wette. Eine Wette mit W = 0,4 verliert in 60 % der Fälle; zehn Verluste hintereinander sind statistisch nicht ausgeschlossen. Die Frage ist nicht, ob die nächste Wette gewinnt, sondern ob die Bankroll groß genug ist, die Schwankung auszuhalten.
Welche Rolle spielen Marge und Quotenvergleich zwischen Whitelist-Anbietern?
Die Marge des Marktes bestimmt, wie groß die Value-Edge sein muss, um sich zu lohnen; sie liegt bei den meisten Drei-Wege-Märkten zwischen 4 und 8 %. Ein Quotenvergleich zwischen Whitelist-Anbietern ist Pflicht, weil die Margen und die Tagesform-Quoten sich unterscheiden; er ersetzt aber nicht die eigene Wahrscheinlichkeitsschätzung. Anbieter mit niedrigerer Marge in einem Spiel sind nicht automatisch Value — sie sind nur günstiger für dieselbe Wette.
